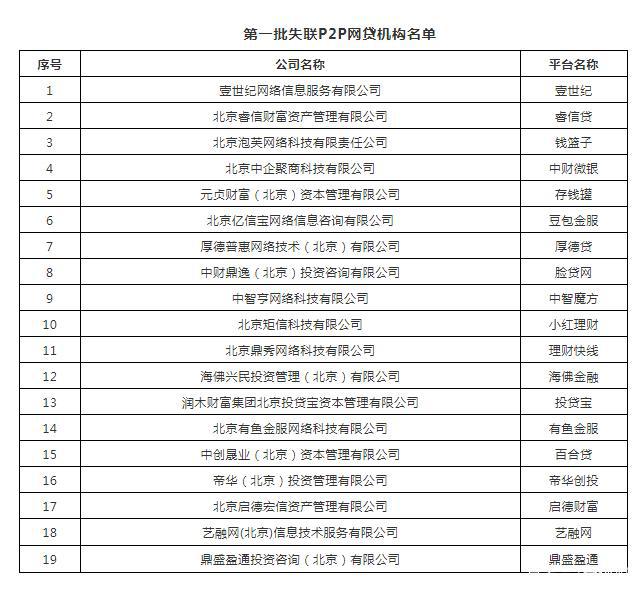
网贷行业经历了从野蛮生长到全面清退的剧变。随着监管政策持续收紧,一场被称为“大清退”的行业洗牌进入深水区。多家平台及地方金融监管部门陆续公布失联借款人名单,引发广泛关注:当潮水退去,究竟谁在“裸泳”?
所谓“裸泳”,在网贷语境中指的是那些缺乏真实还款能力、依赖多头借贷维持资金链的借款人,以及风控形同虚设、靠高利率覆盖坏账的平台方。失联名单的出台,正是将这一群体暴露在阳光之下。名单上的借款人通常长期逾期、变更联系方式、逃避催收,而其背后往往是过度授信、共债风险累积的结果。以“元贞网络”等为代表的曝光渠道,让这些隐匿的信用风险浮出水面,也倒逼行业反思:过去的繁荣有多少建立在沙滩之上?
从平台端看,大清退暴露了部分机构在风控模型上的致命缺陷——重流量轻审核,依赖第三方数据却缺乏交叉验证,导致大量无还款能力者轻易获得贷款。借款人端则呈现出“以贷养贷”的普遍心态,一旦某个平台抽贷或降额,整个债务链条便瞬间断裂。失联名单的公布,本质上是对这种脆弱链条的事后清算。
更深层次看,网贷大清退是金融风险出清的必然过程。失联名单不仅为后续司法催收和征信惩戒提供依据,更向市场传递明确信号:信用违约成本正在上升。对于尚在运营的合规机构而言,名单数据可反哺风控体系,帮助识别高风险客户;对于借款人,则是一次残酷的财商教育——借贷并非免费午餐,脱离收入基础的超前消费终将付出代价。
潮水退去,裸泳者现形。网贷大清退与失联名单的出台,是中国金融监管走向精细化的缩影。唯有平台筑牢风控堤坝、借款人敬畏信用契约、监管保持高压态势,才能避免下一轮“裸泳”悲剧重演。